
交通事故の休業補償と慰謝料|通院で休んだら保険会社から両方もらえる!?
この記事のポイントをまとめると
- 交通事故の休業補償の正式名称は「休業損害」であり、主婦でも支払いを受けられる
- 交通事故の慰謝料には3種類あり、弁護士基準で計算するのが一番高額になる
- 交通事故の休業補償と慰謝料は違う種類の損害のため、別々に請求でき、労災からの支給調整の有無という違いがある
交通事故の休業補償と慰謝料の内容や違いについて知りたい方はぜひご一読下さい。

目次
交通事故に遭い、仕事を休業しなければならなくなった場合、生活のためにはその補償をしてもらう必要があります。
また、交通事故に遭った場合には慰謝料を支払ってもらえるという話を聞いたことのある方も多いかと思います。
明日で、交通事故の治療も終了ということで、義母の付き添い。半日はかかるな〜書類書いてもらったり色々。事故から八ヶ月。。これで立替えてる医療費、慰謝料も支払ってもらえるのね。。長かったわ。
— しおり=夢の続きには、また夢があるように= (@shioyuzuru) October 2, 2017
もっとも、休業した場合の補償と慰謝料が別々に支払ってもらえるかや両者の違いについては、詳しくご存知でない方も多いのではないでしょうか?
そこで、この記事では、交通事故の休業補償と慰謝料の内容をご説明した上で、両者の違いについてもお伝えしていきたいと思います。
まずは、交通事故の休業補償からお伝えしていきます。
交通事故の休業補償について

交通事故の休業補償の正式名称は「休業損害」
交通事故が原因でお仕事を休むことになった場合、世間的には以下のツイートのように休業補償という言葉が用いられることも多いです。
困る困る困る困る
昨年9月末に交通事故に遭い 仕事がストップしたまま 通院リハビリもまだまだ継続しそうなため 弁護士さんを通じ先方の保険会社に休業補償の内払いをお願いしているのだが 数ヶ月経ち いまだに払ってもらえず。。
— 全国わくわく商店街/起業家の仲間を作る場所 (@sanuki8) January 27, 2018
しかし、交通事故で休業により収入が減少した場合に、自賠責保険などから支払われるのは休業損害になります。
休業補償とは、正式には労災保険から支払われる「休業(補償)給付」のことをいいます。
休業損害も(本来の意味での)休業補償も、休業による収入の減少を補填するために支払われるものであるという点では共通しますが、
休業の原因となる事故の内容に違い
があります。
つまり、休業の原因が交通事故の場合は休業損害が、勤務中や通勤中の事故の場合は休業補償が問題になります。
ここまでお伝えした(本来の意味での)休業補償と休業損害との違いをまとめた表が以下のものになります。
| 休業補償 | 休業損害 | |
|---|---|---|
| 休業の原因 | 勤務中・通勤中の事故 | 交通事故 |
| 支払われる保険 | 労災保険 | 自賠責保険など |
ただし、この記事では、世間的になじみのある「休業補償」という言葉を休業損害の意味で用いることにします。
この記事では、特に記載がなければ休業補償=休業損害として扱う
交通事故の休業補償の計算方法
①休業補償の計算方法の原則とは
続いて、交通事故の休業補償の計算方法についてお伝えしたいと思います。
休業補償の計算方法の原則は以下のとおりです。
休業補償の計算方法の原則
日額の収入×休業日数
上記の計算項目のうち、「日額の収入」については、この後詳しくお伝えするとおり、請求先や職業によって、具体的な計算方法は異なります。
また、「休業日数」については
- 必要性(交通事故の怪我が休業を必要とする程度のものであったこと)
- 相当性(休業期間として相当なものであること)
という要件を満たした日数となり、こちらも、請求先や職業によって、具体的な計算方法は異なります。
②請求先別の休業補償の計算方法
休業補償の計算方法の原則は以上のとおりですが、具体的な計算方法は、休業補償の請求先がどこかにより扱いが違う部分があります。
自賠責保険の場合
自賠責保険では、休業補償(休業損害)の支払基準を以下のように定めています。
2.休業損害
(1)休業損害は、休業による収入の減収があった場合・・・1日につき原則として5,700円とする。
(2)休業損害の対象となる日数は、実休業日数を基準とし・・・治療期間の範囲内とする。
(3)立証資料等により1日につき5,700円を超えることが明らかな場合は、自動車損害賠償保障法施行令第3条の2に定める金額を限度として、その実額とする。
出典:http://www.mlit.go.jp/jidosha/anzen/04relief/resourse/data/kijyun.pdf
(略)政令で定める額は、一日につき一万九千円とする。
出典:自動車損害賠償保障法施行令第3条の2
つまり、「日額の収入」は原則として5700円ですが、証明ができれば19000円まで増額が認められます。
上限がある反面、日額が5,700円以下の方でも、休業による収入の減収さえあれば日額5,700円で計算されるので、収入の低い人にとり有利です。
そして、「休業日数」は、実際に休業した日数を基準とし、個別の事情を勘案して治療期間の範囲内で認めるものとしています。
任意保険・裁判の場合
この場合、「日額の収入」につき、自賠責保険の場合と異なり、原則となる日額や上限の日額は定められていません。
実際の日額の収入として算出された金額が計算の基礎となります。
日額5,700円未満の人は実際の日額で計算される反面、証明できれば、19,000円を超える日額も認められるので、収入の高い人にとり有利です。
この話の中で誤解されがちですが、休業補償において、日額が最低5,700円で計算されるわけでは必ずしもないということは注意しましょう。
よく自賠責保険は最低限度の保障をする保険と言われるため、日額が自賠責で定められた5,700円以下になるのはおかしいとおっしゃる方がいます。
しかし、自賠責保険の基準が用いられるのは、治療費や慰謝料などを合わせた損害賠償の総額が120万円以内の場合のみとなります。
損害賠償の総額が120万円を超えた場合には自賠責保険の基準は用いられなくなり、任意保険基準や裁判基準が用いられることになります。
他の項目では任意保険基準や裁判基準を用い、休業損害の項目だけ自賠責保険の基準を用いるといういいとこ取りはできないので注意が必要です。
| 請求先 | 自賠責保険 | 任意保険・裁判 |
|---|---|---|
| 原則 | 5,700円 | 1日あたりの 基礎収入 |
| 上限 | 19,000円 | |
| どんな人が得か | 収入の低い人 | 収入の高い人 |
③職業ごとの休業補償の計算方法
また、休業補償の計算方法は、職業(雇用形態)により扱いが違う部分があります。
こちらでは、代表的なサラリーマン(給与所得者)と自営業(個人事業主)の場合の計算方法についてお伝えします。
まずはサラリーマン(給与所得者)の場合です。
サラリーマンの場合
サラリーマン(給与所得者)の場合、日額の収入は原則として事故前3ヶ月分の給与を90日で割ることにより算出します。
事故前3ヶ月の給与は、社会保険料や所得税控除前の金額を基礎とするのが実務上の取り扱いです。
休業日数については、実際に会社を休んだ日数が原則となります。。
ただし、
- (有給を使用した場合を除き)給与が減っていない
- 休業の必要性・相当性という要件を満たしていない
場合には、実際に会社を休んでいたとしても、休業補償を算出するための休業日数には含まれないので、その点は注意する必要があります。
事故前3ヶ月分の給与や実際に会社を休んだ日数は、勤務先に休業損害証明書という書類に記載してもらうことによる証明が必要になります。
自営業(個人事業主)の場合
自営業(個人事業主)の場合、日額の収入は原則として確定申告書記載の所得の金額を365日で割ることにより算出します。
ただし、
- 事務所家賃
- 保険料
- 減価償却費
などの固定経費についても日額の計算の基礎に含めることができる点には注意が必要です。
また、休業日数については、実通院日数を基礎に算出することが多いです。
自営業(個人事業主)の方の場合、確定申告書記載の所得金額が実際の所得金額を反映していないとして、日額の収入が争いになることが多いです。
また、休業日数についても、サラリーマンのように実際に休業した日数や休業による減収を明確に立証できないことが多いので、争いになりやすいです。
そのため、自営業(個人事業主)の方の場合、休業したことに対する補償が十分ではないと不満に思われることも多いようです。
実際に、twitter上でもこんな声が聞かれます。
交通事故の件の慰謝料やら休業保証やらで今保険会社の方と連絡取り合いました。
んー休業補償分の金はちゃんともらえるのは難しそうですな(-_-;)
個人事業主ってこういう時面倒なんですね…。
面倒くさいから、確定申告書を参考に補償金貰うことになりそうてす。— おいちょび* (@nativity_jam) February 16, 2018
サラリーマンや自営業の場合の計算方法の詳細や、会社役員などその他の職業(雇用形態)の計算方法については、以下の記事をぜひご覧ください!

上記の記事にも記載されていますが、休業補償は、現実収入がない方でも認められる場合があります。
特に、休業補償の支払を基本的に受けられるにもかかわらず、そのことを見落としてしまいがちなのが、主婦の方です。
そこで、続いては、主婦の場合の交通事故の休業補償についてお伝えしていきたいと思います。
交通事故の休業補償は主婦でも支払受けられる
主婦手当相当分の補償受けられる
主婦の方は、交通事故により怪我を負うと、家事や育児ができなくなる場合があります。
そして、主婦の行う家事労働には賃金は発生していませんが、社会的に金銭的に評価されうるものと考えられているからです。
下記の最高裁判例でも同様のことが述べられています。
家事労働に属する多くの労働は、労働社会において金銭的に評価されうるものであり、これを他人に依頼すれば当然相当の対価を支払わなければならないのであるから、妻は、自ら家事労働に従事することにより、財産上の利益を挙げている
出典:最判昭和49年7月19日
いわゆる家政婦の方に家事をお願いする場合、金銭を支払わなければならないことを考えれば、当然のことかもしれませんね。
そのため、交通事故により家事労働ができなくなった場合、本来他人に依頼すれば発生する主婦手当相当分の休業補償を請求できることになります。
自賠責の休業補償(休業損害)の支払基準においても、主婦(家事従事者)の休業損害は認められています。
家事従事者については、休業による収入の減少があったものとみなす。
出典:http://www.mlit.go.jp/jidosha/anzen/04relief/resourse/data/kijyun.pdf
休業により家事労働ができなくなれば、現実の減収がなくでも、社会的に見て金銭的損失があるといえるため、その補償を認めたものといえます。
主婦手当分の休業補償の計算方法
そして、具体的な主婦の主婦手当分の休業補償の計算方法ですが、主婦の場合には特有の問題があります。
それは、実際に収入が発生しているわけではないため、日額をどうするかということです。
この点、自賠責では日額を5,700円として計算することとしています。
一方、裁判などでは、事故前年の賃金センサスの女性労働者の全年齢平均の賃金額を365日で割ったものを日額として計算します。
賃金センサスとは、厚生労働省が実施している「賃金基本構造の統計調査」の結果をまとめたものです。
なお、休業日数については、実通院日数を基礎にすることが多いです。
ただし、事故から一定期間経過後の通院は、家事には支障がないものとして休業日数には含めないという主張が相手方からされる場合があります。
パートをしている主婦の休業補償
主婦がパートをしているいわゆる兼業主婦であっても、週30時間未満であれば、主婦として休業補償が算出されます。
この場合、現実の収入額と主婦としての日額を比較して、いずれか高い方を日額として計算します。
ここまで見てきた主婦の休業補償の日額について表にまとめてみましたので、ご参照下さい。
| 請求先(方法) | 専業主婦 | 兼業主婦※ |
|---|---|---|
| 自賠責保険 | 5,700円 | ・5,700円 ・事故前3ヶ月の収入の平均 のいずれか高い方 |
| 裁判 | 事故前年の賃金センサスを基準 | ・事故前年の賃金センサスの日割り額 ・事故前3ヶ月の収入の平均 のいずれか高い方 |
※週30時間未満のパートをしている主婦
いずれの場合に該当するかを把握した上で、一番高額な日額を基に算出した補償を受けられるようにすることが重要です。
相手方保険会社は、金額の低くなる自賠責基準で計算して主婦の休業補償を提示してくることが多いです。
場合によっては、主婦の休業補償の項目をなくして損害賠償額を提示してくることもあります。
主婦の方の場合、実際にお金が入ってこなくなるわけではないため
- 休業補償の請求を忘れてしまっていることや
- 適正な補償額がよくわからず、相手方保険会社の提示額で示談
してしまうことも多いようです。
主婦の方は、相手方保険会社からの休業補償や示談の提示があってもすぐには示談せず、示談する前に弁護士に相談してみましょう。
交通事故の慰謝料について
交通事故の慰謝料は3種類ある
続いては、交通事故の慰謝料についてですが、その定義としては以下のようになります。
交通事故の慰謝料とは
交通事故により辛い思いをすることになった精神的損害を補償するために支払われる金銭
そして、交通事故の慰謝料は大きく
- 傷害慰謝料
- 後遺障害慰謝料
- 死亡慰謝料
の3種類に分けられます。
傷害慰謝料
傷害慰謝料とは、交通事故により、怪我を負ったことに伴う精神的損害を補償するために支払われる金銭のことをいいます。
怪我による精神的損害には
- 肉体的な痛みにより辛い思いをしたこと
- 検査や治療のため、入通院を余儀なくされ、その間の行動の自由が制約されることによる煩わしさ
などが含まれます。
後遺傷害慰謝料
後遺障害慰謝料とは、交通事故の怪我が原因で治療の結果残存した症状や痛みに伴う精神的損害を補填するために支払われる金銭のことをいいます。
後遺障害の残存による精神的損害には
- 症状や痛みが身体的に残り続けること自体による辛い思い
- 残存する症状や痛みのため、その後の仕事や生活上不便を強いられることによる煩わしさ
などが含まれます。
死亡慰謝料
死亡慰謝料とは、交通事故により生命を失ったこと自体に伴う精神的損害を補填するために支払われる金銭のことをいいます。
死亡による精神的損害には
- 死亡した本人の精神的損害
- 死亡したことにより、その家族など周囲の人間が受ける精神的損害
が含まれます。
交通事故の慰謝料は、どれか一種類しか請求できないわけではない点に注意する必要があります。
具体的には、
- 傷害慰謝料と後遺傷害慰謝料
- 傷害慰謝料と死亡慰謝料
という二種類の慰謝料を請求できる場合があります。
慰謝料の計算基準も3種類ある
また、交通事故の慰謝料の種類と同じく、その慰謝料などを計算するための基準も
- 自賠責保険基準
- 任意保険基準
- 弁護士(裁判)基準
という3種類が存在します。
自賠責保険基準
自賠責保険基準とは、その名のとおり、加入が義務付けられている自賠責保険で補償される慰謝料などの金額を算出する際に用いる基準のことです。
自賠責保険基準では、慰謝料の支払基準が明確に規定されており、支払基準の金額から増減されることはありません。
自賠責保険は、被害者の損害を最低限度保障するための保険であることから、自賠責基準で保障される慰謝料などの金額は低額なものになります。
任意保険基準
任意保険基準とは、先ほどお伝えしたとおり、各任意保険会社が慰謝料などの補償額を提示する際に用いる基準のことをいいます。
任意保険基準は、各任意保険会社ごとにありますが、概ね同じような内容になっているようです。
自賠責保険は最低限度の保障であり、自賠責基準での補償額では、実際に裁判などで支払を命じられる補償額をカバーしきれないことも多くなります。
そういった、自賠責の基準を超える部分の支払に備えて、多くの方が自賠責保険とは別に任意保険に加入します。
お伝えしたとおり、任意保険は自賠責を超える部分をカバーするためのものですから、任意保険基準は自賠責基準よりも高くなります。
弁護士(裁判)基準
弁護士基準とは、その名のとおり、弁護士が慰謝料などの補償額を交渉する際に用いる基準のことをいいます。
弁護士基準は、過去の裁判例をもとに弁護士会がまとめたものであり、裁判の場でも用いられているため
裁判基準
とも呼ばれます。
弁護士基準は、三つの基準の中で最も高額な基準となっています。
自賠責保険基準の場合とは違い、任意保険基準や裁判基準の慰謝料の金額はあくまで相場の金額であり、基準の金額から増減する可能性があります。
お伝えしてきた、交通事故の慰謝料を計算する3つの基準を比較した表が以下のものになります。
| いつ用いられるか | 金額 | |
|---|---|---|
| 自賠責保険基準 | 自賠責への請求 | 低い |
| 任意保険基準 | 任意保険の提示 | 自賠責保険基準より高い |
| 弁護士基準 (裁判基準) |
・弁護士の交渉 ・裁判 |
最も高い |
種類・基準ごとの慰謝料の相場
そして、交通事故の慰謝料は、その種類や基準ごとに相場の金額が定められています。
自賠責保険基準の各種慰謝料相場
傷害慰謝料の相場(支払基準)
傷害慰謝料については、以下のように支払基準が定められています。
3.慰謝料
(1) 慰謝料は、1日につき4,200円とする。
(2) 慰謝料の対象となる日数は、被害者の傷害の態様、実治療日数その他を勘案して、治療期間の範囲内とする。
(以下略)
出典:http://www.mlit.go.jp/jidosha/anzen/04relief/resourse/data/kijyun.pdf
日額が4,200円というのは明確ですが、対象となる日数は基準を読んだだけではよくわかりませんね・・・。
実は通院分の慰謝料は
- 入院日数と実際の通院日数の2倍の合計
- 総治療期間
のいずれか少ない方を対象日数として計算するといわれています。
このように、傷害分の慰謝料は入院や通院の日数・期間に応じて決められることから
入通院慰謝料
とも呼ばれています。
事故の怪我で精神的に苦しんでいても、入院や通院をしていなければ慰謝料はもらえないということです。
この自賠責保険基準での傷害慰謝料が全額払われるのは、傷害による損害総額が120万円という自賠責の限度額内の場合である点は注意しましょう。
後遺障害慰謝料の相場(支払基準)
後遺障害慰謝料の相場(支払基準)は認定された等級により異なります。
また、自賠責保険の場合、具体的な等級ごとに限度額が定められています。
具体的な自賠責保険の等級ごとの後遺障害慰謝料及び限度額は以下の表のとおりです。
| 等級 | 慰謝料 | 限度額 |
|---|---|---|
| 第1級(別表第1) | 1600万 | 4000万円 |
| 第2級(別表第2) | 1163万 | 3000万円 |
| 第1級(別表第2) | 1100万 | 3000万円 |
| 第2級(別表第2) | 958万 | 2590万円 |
| 第3級 | 829万 | 2219万円 |
| 第4級 | 712万 | 1889万円 |
| 第5級 | 599万 | 1574万円 |
| 第6級 | 498万 | 1296万円 |
| 第7級 | 409万 | 1051万円 |
| 第8級 | 324万 | 819万円 |
| 第9級 | 245万 | 616万円 |
| 第10級 | 187万 | 461万円 |
| 第11級 | 135万 | 331万円 |
| 第12級 | 93万 | 224万円 |
| 第13級 | 57万 | 139万円 |
| 第14級 | 32万 | 75万円 |
後遺障害が認定された場合、慰謝料だけでなく逸失利益も請求できるところ、限度額は慰謝料と逸失利益を合わせた金額になります。
そして、高齢の場合や上位等級の場合には例外もありますが、
- 後遺障害慰謝料
- 後遺障害による逸失利益
を合計した金額は後遺障害の等級ごとの限度額に達することが多いようです。
死亡慰謝料の相場(支払基準)
死亡慰謝料の相場(支払基準)は、死亡本人と遺族にわけてそれぞれ以下の表のように定められています。
| 被害者本人 | 遺族※ | ||
|---|---|---|---|
| 人数 | 金額 | 被扶養者がいる場合 | |
| 350万円 | 1人 | 550万円 | +200万円 |
| 2人 | 650万円 | ||
| 3人以上 | 750万円 | ||
※ 被害者の両親、配偶者、子のみ
任意保険基準の各種慰謝料相場
傷害慰謝料の相場(支払基準)
傷害慰謝料について、以前各任意保険会社が共通で用いていた旧統一任意保険支払基準では、以下のように支払基準が定められています。
出典:https://atomfirm.com/wp-content/uploads/santeihyo3_sp.png


基本的には入通院期間に応じ、上記の表で算出された慰謝料の金額になりますが、症状や実通院日数によっては増減額の補正が行われます。
後遺障害慰謝料の相場(支払基準)
後遺障害慰謝料については、自賠責保険基準の場合同様、任意保険基準の場合も認定された等級により異なります。
ただし、自賠責保険基準の場合と異なり、任意保険基準の場合は具体的な等級ごとの限度額は定められていません。
具体的な旧統一任意保険基準の等級ごとの後遺障害慰謝料は以下の表のとおりです。
| 等級 | 慰謝料 |
|---|---|
| 第1級 | 1300万 |
| 第2級 | 1120万 |
| 第3級 | 950万 |
| 第4級 | 800万 |
| 第5級 | 700万 |
| 第6級 | 600万 |
| 第7級 | 500万 |
| 第8級 | 400万 |
| 第9級 | 300万 |
| 第10級 | 200万 |
| 第11級 | 150万 |
| 第12級 | 100万 |
| 第13級 | 60万 |
| 第14級 | 40万 |
死亡慰謝料の相場(支払基準)
死亡慰謝料については、自賠責保険基準の場合と異なり、旧統一任意保険基準では、死亡した本人と遺族の合算の金額になっています。
また、任意保険基準の場合は、死亡した被害者の立場ごとに慰謝料の相場が定められています。
具体的な旧統一任意保険基準の被害者の立場ごとの死亡慰謝料は以下の表のとおりです。
| 被害者の立場 | 任意保険基準 |
|---|---|
| 一家の支柱 | 1500万〜2000万 |
| 母親、配偶者 | 1200万〜1500万 |
| その他 | 1300万〜1600万 |
先ほどの自賠責保険基準と比較して頂ければわかるとおり、任意保険基準の慰謝料相場は、自賠責保険基準の相場よりも高く設定されています。
弁護士(裁判)基準の各種慰謝料相場
傷害慰謝料の相場(支払基準)
傷害慰謝料について、弁護士(裁判)基準では、症状に応じて用いられる基準が異なります。
まず、むちうち・打撲などの比較的軽傷の場合の慰謝料の金額は、原則として、入通院期間に応じ、以下の表に基づき計算されます。
出典:https://atomfirm.com/wp-content/uploads/santeihyo2_sp.png


ただし、通院が長期にわたる場合で
- 通院頻度が極めて低く、月に2~3回程度しか通院していないような場合
- 通院はしているものの、検査や経過観察的な意味合いが強いような場合
には、実通院日数の3倍程度を通院期間として慰謝料を計算する場合があります。
一方、むちうち・打撲以外の通常の場合の慰謝料の金額は、原則として、入通院期間に応じ、以下の表に基づき計算されます。
出典:https://atomfirm.com/wp-content/uploads/santeihyo1_sp.png
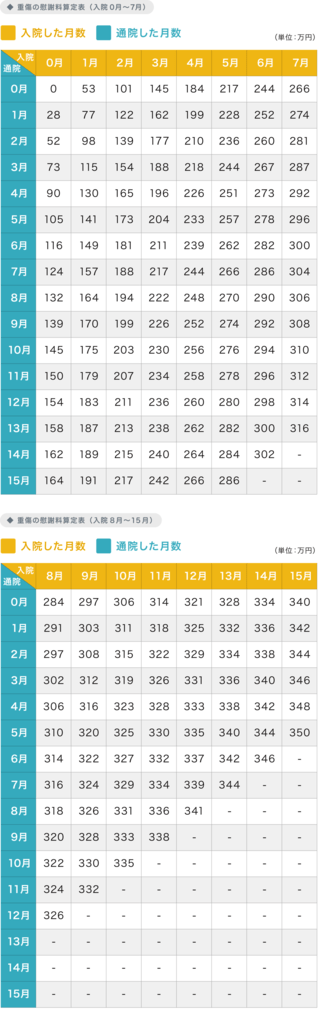

ただし、通院が長期にわたる場合で
- 通院頻度が極めて低く、月に2~3回程度しか通院していないような場合
- 通院はしているものの、検査や経過観察的な意味合いが強いような場合
には、実通院日数の3.5倍程度を通院期間として慰謝料を計算する場合があります。
後遺障害慰謝料の相場(支払基準)
後遺障害慰謝料については、自賠責保険基準や任意保険基準の場合同様、弁護士(裁判)基準の場合も認定された等級により異なります。
ただし、具体的な等級ごとの限度額は定められていない点は、自賠責保険基準とは異なり、任意保険基準とは共通する点になります。
具体的な弁護士(裁判)基準の等級ごとの後遺障害慰謝料は以下の表のとおりです。
出典:https://atomfirm.com/wp-content/uploads/koutsujiko3.png

死亡慰謝料の相場(支払基準)
死亡慰謝料については、任意保険基準同様、弁護士(裁判)基準では、死亡した本人と遺族の合算の金額になっています。
また、死亡した被害者の立場ごとに慰謝料の相場が定められている点も任意保険基準と同様です。
具体的な弁護士(裁判)基準の被害者の立場ごとの死亡慰謝料は以下の表のとおりです。
| 被害者の立場 | 任意保険基準 |
|---|---|
| 一家の支柱 | 2800万 |
| 母親、配偶者 | 2500万 |
| その他 | 2000万〜2500万 |
なお、お伝えしてきた弁護士(裁判)基準で計算された慰謝料を含む損害賠償額の相場を簡単に計算できるのが以下の慰謝料計算機です。

かんたん1分!慰謝料計算機
通院期間などを入れるだけでかんたんに慰謝料の相場がわかる人気サービス!あなたが保険会社から提示されている慰謝料は正しいですか?
交通事故で補償を受けられる慰謝料を含んだ全体の金額の相場をすぐに知りたいという方は、ぜひお気軽にご利用してみて下さい。
このように、交通事故により補償を受けられる慰謝料には3つの種類があり、慰謝料を計算するための基準も3種類あります。
この点、交通事故に強い弁護士に依頼すれば、慰謝料の請求の漏れがなく、かつ最も高額な慰謝料を受け取れる可能性を高めることができます。
交通事故で補償される慰謝料についてお困りのことやお悩みがあれば、まずは弁護士に相談だけでもしてみることをおすすめします。
交通事故の休業補償と慰謝料の違いとは?

交通事故の休業補償と慰謝料について確認したところで、最後に両者の違いについて確認していきたいと思います。
交通事故の休業補償と慰謝料は違う損害の種類
交通事故の休業補償も慰謝料も、交通事故により被った損害を補償してもらうための金銭であるという点は共通しています。
しかし、一言に交通事故による損害といっても、損害として考えられるものはさまざまです。
そして、交通事故の損害については、大きくいくつかの種類に分けることができます。
交通事故の損害を大きく以下の2種類に分けることができます。
- 金銭面での様々な不利益を被ることになる財産的損害
- 怪我の痛みに耐えなければいけなくなるなどの精神的損害
このうち、財産的損害についてはさらに
- 交通事故により支出を余儀なくされるという積極損害
- 交通事故により得られるはずであった収入や利益が得られなくなるという消極損害
に分けることができます。
休業補償は財産的損害の消極損害
交通事故により、休業を余儀なくされた場合、金銭面で不利益が生じるため、休業補償は財産的損害といえます。
そして、休業による金銭的な不利益とは、休業により交通事故がなければ得られるはずであった給料などの収入が得られなくなることについてです。
そのため、休業補償は、財産的損害の中でも消極損害に分けられる損害の種類ということになります。
慰謝料は精神的損害に対する金銭
休業補償などの財産的損害の場合、交通事故により不利益を受けた分の金銭を支払うことで、交通事故がなかったのと同じ状態にすることが可能です。
一方、精神的損害は、本来はお金で解決できるものではありません。
たとえば、交通事故で手足を失ったことによる痛みや辛さは、どんなにお金をもらっても、交通事故がなかったのと同じ状態にすることはできません。
とはいえ、損害が生じている以上、それに対する補償をする必要があります。
そこで、精神的損害に対する補償としての金銭として支払われるものが慰謝料になります。
このように、交通事故における休業補償と慰謝料とはそれぞれ違う種類の損害ということになります。
お伝えした交通事故の損害の種類を表にまとめると以下のようになります。
| 損害の種類 | 財産的損害 | 精神的損害 | |
|---|---|---|---|
| 積極損害 | 消極損害 | ||
| 補償の対象 | 交通事故による支出 | 交通事故による収入減 | 交通事故による痛みや辛さ |
| 補償するもの※ | 治療費、交通費 | 休業補償(損害) | 慰謝料 |
※記載一部のみ
交通事故の休業補償と慰謝料は別々に請求可能
ここまで見てきたとおり、交通事故により、入通院を余儀なくされ、その間のお仕事をお休みした場合には、休業補償が問題となります。
一方で、交通事故により、入通院を余儀なくされた場合には、そのことに対する傷害慰謝料も問題になります。
両者はともに交通事故により、入通院を余儀なくされたことを原因としているため、一見別々に請求することはできないようにも思えます。
しかし、先ほどお伝えしたとおり、交通事故の休業補償と慰謝料はそれぞれ別々の種類の損害になるため、別々に請求することが可能です。
その結果、以下のツイートをされている方のような事態になる可能性があります。
https://twitter.com/h2_nhr/status/972859365890785280
このような事態になった場合、何か問題になることはないのでしょうか?
もし、交通事故に遭っていなければ、働いたことによる賃金という収入があり、痛みを感じたり、通院をしたりする必要はなかったことになります。
そして、休業補償は、本来働いていれば得られたはずの賃金を補償するために支払われるものです。
一方、慰謝料は、交通事故に遭っていなければ生じなかった(必要のなかった)痛みや通院に対して支払われるものです。
つまり、この場合、休業補償と慰謝料の両方を受け取ってはじめて交通事故がなかったのと同じ(ような)状態になるといえます。
そのため、上記のツイートをされている方のような事態は何ら問題はなく、むしろ当然といえます。
休業補償と慰謝料の違いは労災からの支給調整
このように、交通事故における休業補償と慰謝料は別々の種類の損害になります。
この損害の種類の違いが、影響を与える場面があります。
それは、労災保険から支給を受けた場合です。
交通事故の損害を補償する自賠責保険と労働者の勤務中・通勤中の事故の損害を補償する労災保険は別々の制度です。
しかし、労働者の勤務中・通勤中の交通事故の場合には、自賠責保険と労災保険の両方から支給を受けられることになります。
もっとも、自賠責保険と労災保険は別の制度とはいえ、いずれも国が補償を行う制度です。
よって、重複して損害が填補されることがないよう調整が行われることになります。
つまり、二重取りはできないということになります。
もっとも、二重取りになってしまうのは、同じ種類の損害についての補償を受ける場合に限られます。
そのため、交通事故で受け取れる休業補償と慰謝料とでは、以下のとおり労災からの支給調整の有無という違いがあります。
休業補償の場合
冒頭でお伝えしたとおり、本来の意味の休業補償とは、労災保険から支払われる「休業(補償)給付」のことをいいます。
この労災保険の「休業(補償)給付」はその名のとおり、被災労働者の休業による収入減を補償するために支払われるものです。
つまり、自賠責保険などから補償される休業補償(休業損害)と同じ種類の損害についての補償になります。
そのため、両方からそのまま補償を受けると二重取りになってしまうため、両者の支給調整が行われます。
具体的な支給調整の内容については、以下の記事に詳しく記載されていますので、ぜひご覧になってみて下さい。

慰謝料の場合
一方、交通事故が発生した場合に、労災保険から上記の「休業(補償)給付」以外にもさまざまな給付を受け取れる場合がありますが、
慰謝料に相当する支給は受け取れない
という特色があります。
そのため、労災保険から支給を受けている場合でも、慰謝料との関係では二重取りになることはないことになります。
よって、交通事故の慰謝料は、労災からの支給調整が行われることはないことになり、この点が休業補償との違いになります。
このように、勤務中・通勤中の交通事故の場合には、自賠責保険と労災保険の双方からの補償が問題になり、さらに両者の支給調整も問題になります。
そのため、手続きが複雑になり、一般の方では、何が被害者にとって一番良い対応になるかの判断が困難な部分が多いです。
この点、交通事故に強い弁護士であれば、この点についても適切なアドバイスや対応が可能ですので、まずは相談だけでもしてみて下さい。
交通事故の補償や慰謝料に関し弁護士に相談したい方へ
ここまで、交通事故の休業補償や慰謝料についてお伝えしてきましたが、読んだだけではわからないことがあった方もいるのではないでしょうか?
スマホで無料相談したい方へ!
人身事故にあわれた方は、お手元のスマホで弁護士に無料相談してみることができます。
24時間365日、専属スタッフが待機するフリーダイヤル窓口で受付しているので、いつでも電話できるのは非常に便利ですね。
また、夜間・土日も、電話やLINEで弁護士が無料相談に順次対応しています。
※無料相談の対象は人身事故のみです。
物損事故のご相談はお受けしておりません。
広告主:アトム法律事務所弁護士法人
代表岡野武志(第二東京弁護士会)
また、交通事故によるケガが重症で、弁護士事務所に訪問できない方を対象に、無料出張相談も行っているそうです。
まずは、電話してみることから始まります。
きっと、被害者の方が取るべき対応について、適切なアドバイスをしてくれるはずです。
地元の弁護士に直接相談をしたい方はコチラ
スマホを持っていない場合など、直接弁護士と会って相談されたいという方も当然いらっしゃると思います。
また、既に弁護士へのご依頼を決めていて、交通事故に強い地元の弁護士をお探しの方もいらっしゃるかもしれません。
そんなときには、以下の全国弁護士検索サービスがおすすめです。
 弁護士を探す5秒で完了
- ① 交通事故専門のサイトを設け交通事故解決に注力している
- ② 交通事故の無料相談のサービスを行っている
弁護士を特選して、47都道府県別にまとめています。
何人かの弁護士と無料相談したうえで、相性が良くて頼みやすい弁護士を選ぶ、というのもお勧めの利用法です。
最後に一言アドバイス
それでは、最後になりますが、交通事故の休業補償や慰謝料についてお悩みの方に一言アドバイスをお願いします。
交通事故の休業補償と慰謝料は別々の種類の損害であり、別々に請求することが可能です。
もっとも、その金額については用いられる基準によっても異なり、勤務中や通勤中の交通事故であれば、労災からの支給調整も問題になります。
交通事故に強い弁護士ならば、多くの休業補償や慰謝料の受け取りや適切な対応の可能性を高めることが可能ですので、ご依頼の検討をおすすめします。
まとめ
いかがだったでしょうか。
このページを最後までお読みの方は、
交通事故の休業補償と慰謝料
について理解を深めていただけたのではないかと思います。
これを読んで弁護士に相談した方が良いと思った方も多いハズです。
自宅から弁護士と相談したい場合には、スマホで無料相談の機能を利用してみて下さい。
そうではなく、やっぱり直接会って話がしたいという場合は、全国弁護士検索を使って弁護士を探してみてください。
また、このホームページでは、交通事故に関する関連記事も多数掲載していますので、ぜひ参考にしてください。
皆さまのお悩みが早く解決するよう、お祈りしています。
交通事故の慰謝料と休業補償(休業損害)に関するQ&A
休業補償(休業損害)は主婦でももらえる?
交通事故によりケガを負うことで家事や育児ができなくなった場合、主婦の方は主婦手当相当分の休業補償を請求することができます。家事労働には賃金は発生していませんが、社会的に金銭的に評価されうるものと考えられていることが理由にあげられます。 主婦が請求できる休業補償
交通事故で支払われる慰謝料の種類とは?
交通事故の被害に遭ったとき、被害者側に支払われる慰謝料は①傷害慰謝料②後遺障害慰謝料③死亡慰謝料の3種類あります。これらは①ケガを負った苦痛に対する補償②ケガが後遺障害となったことの精神的苦痛に対する補償③事故で死亡してしまったことに対する補償のことをいいます。 交通事故の3つの慰謝料についてくわしく
慰謝料を計算するときには3つの基準がある?
交通事故の慰謝料は、①自賠責保険基準②任意保険基準③弁護士基準の3種類の基準のいずれかで計算されます。金額の大きさでは、自賠責保険基準が最も低く、弁護士基準で計算したときが最も高額となることがほとんどです。 慰謝料を計算するための3基準
この記事の監修弁護士
岡野武志弁護士
アトム法律事務所弁護士法人
〒100-0014 東京都千代田区永田町1-11-28 合人社東京永田町ビル9階
第二東京弁護士会所属。アトム法律事務所は、誰もが突然巻き込まれる可能性がある『交通事故』と『刑事事件』に即座に対応することを使命とする弁護士事務所です。国内主要都市に支部を構える全国体制の弁護士法人、年中無休24時間体制での運営、電話・LINEに対応した無料相談窓口の広さで、迅速な対応を可能としています。
休業損害の関連記事
交通事故のお役立ち特選記事ベスト10+a!お悩み解決に向けて
交通事故で仕事を休む際に知っておくべき10個のこと
この記事のポイント 交通事故が原因で仕事を休むことになった場合、被害者はそれが原因で減った収入に対する補償(休 … 続きを読む
交通事故が退職理由の場合、退職後も休業損害を受け取れる!?慰謝料の増額の余地は?
「交通事故が退職理由になった場合には、退職後も休業損害を支払ってもらえるのかな?」 「交通事故が退職理由の場合 … 続きを読む
交通事故と役員報酬|会社役員は休業損害もらえるの?小規模法人の休業補償は?
交通事故で会社役員の方が怪我をされたら、休業損害も高額化しそうなイメージがありますよね。 一方で、休業しても会 … 続きを読む
【自賠責保険】休業損害計算方法|収入なしでも主婦の日額は6100円
この記事のポイント 自賠責保険の休業損害計算方法は1日あたり6100円×実休業日数が原則であり、被害者が専業主 … 続きを読む
人身事故で仕事を休んだ場合に受け取れる休業補償の計算方法や受給のポイントをご紹介
この記事の内容をまとめると以下の通りです。 休業補償は労災での言葉。自動車保険から支払われるのは、正しくは「休 … 続きを読む
交通事故の休業損害・休業補償!無職や失業中の被害者はもらえない?
お仕事をされてる方が交通事故にあい働けなくなってしまった場合、休んだ分減ってしまった給料を休業損害として受けと … 続きを読む
【交通事故】慰謝料計算機はこちら|2020年最新版
通院期間などを入れるだけでかんたんに慰謝料の相場がわかる人気サービス!あなたが保険会社から提示されている慰謝料は正しいですか?